- mell280
05/11/2026 05h00
Crédito rural a juros de mercado tem inadimplência de 17,6%, contra 3,8% nas linhas controladas
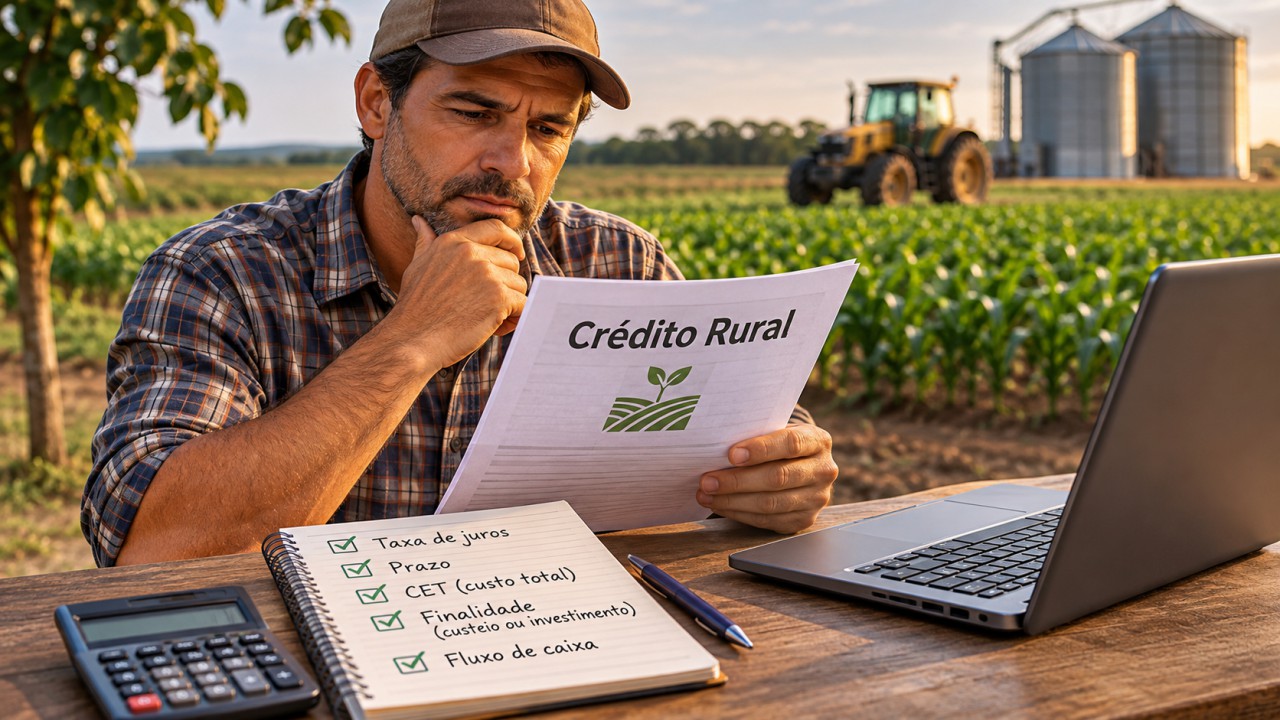
Estudo do Cepea mostra que a taxa média das novas operações passou de 6,3% para 12,2% ao ano entre 2021 e 2025; planejamento financeiro e comparação das condições de crédito podem ajudar produtores a evitar custos desnecessários
O custo do crédito rural aumentou nos últimos quatro anos e passou a exigir mais atenção dos produtores na hora de financiar a produção. Segundo estudo do Centro de Estudos Avançados em Economia Aplicada (Cepea), da Esalq/USP, a taxa média das novas operações de crédito rural contratadas por pessoas físicas passou de 6,3% ao ano, em 2021, para 12,2% em 2025. No mesmo período, a despesa anual estimada com juros aumentou 191%, passando de R$ 34 bilhões para R$ 99 bilhões, em valores corrigidos pela inflação.
O levantamento, que analisa o endividamento rural entre 2013 e 2026, aponta que o aumento dos custos financeiros está relacionado, entre outros fatores, à maior participação de operações contratadas a taxas de mercado. Essa modalidade representava 5% das contratações rurais em 2013 e chegou a 40% em 2025, deixando parte dos financiamentos mais exposta às oscilações dos juros.
A diferença entre as modalidades aparece também nos indicadores de inadimplência. Em agosto de 2026, as operações de crédito rural para pessoas físicas contratadas a taxas de mercado apresentavam inadimplência de 17,6%, enquanto aquelas com taxas controladas registravam 3,8%, segundo o Cepea. Os números mostram a importância de avaliar as condições de financiamento antes de assumir novos compromissos financeiros.
Para a Romário Alves, CEO da Sonhagro, rede especializada em soluções de crédito rural, a contratação de um financiamento deve começar pela análise das necessidades da propriedade e da capacidade de pagamento do produtor. O valor disponibilizado pela instituição financeira não deve ser o único fator considerado, já que taxas de juros, prazos, garantias e condições de amortização podem alterar significativamente o custo final da operação.
“Antes de contratar um financiamento, o produtor precisa entender quanto aquele recurso vai custar e como as parcelas serão pagas ao longo do tempo. Nem sempre a linha que oferece o maior valor é a mais adequada. É necessário considerar o ciclo produtivo, a previsão de receitas e os compromissos que a propriedade já possui. Uma operação bem planejada pode ajudar no desenvolvimento da atividade sem comprometer o fluxo de caixa”, explica Alves.
Outro ponto importante é a finalidade do financiamento. As linhas de custeio são destinadas às despesas necessárias para a produção, como aquisição de sementes, fertilizantes e outros insumos. Já as operações de investimento podem financiar máquinas, equipamentos, estruturas de armazenagem e melhorias na propriedade. Cada modalidade possui regras específicas, que variam conforme a instituição financeira, a origem dos recursos e o enquadramento do produtor.
A comparação entre as opções disponíveis também deve considerar o Custo Efetivo Total (CET), quando aplicável, que reúne juros e demais encargos da operação. Além disso, o produtor precisa observar se o cronograma de pagamento acompanha o período de comercialização da produção. Parcelas com vencimentos anteriores à entrada das receitas podem gerar dificuldades financeiras, mesmo quando o investimento apresenta boas perspectivas de retorno.
O estudo do Cepea também identificou diferenças entre as atividades agropecuárias. Entre 2021 e 2025, os preços reais dos grãos recuaram 28%, enquanto os da pecuária avançaram 12%. Essa diferença ajuda a explicar por que produtores de segmentos distintos podem apresentar capacidades de pagamento diferentes, mesmo diante de condições semelhantes de financiamento.
Diante dos custos mais elevados, a organização das informações financeiras da propriedade passa a ter maior peso na tomada de decisões. Levantar despesas, projetar receitas, avaliar contratos existentes e comparar propostas de diferentes instituições são medidas que ajudam a identificar a modalidade de crédito mais adequada para cada necessidade.
O acompanhamento das condições de financiamento também deve ocorrer após a contratação. “Mudanças nos custos de produção, nos preços de comercialização ou no calendário de recebimentos podem exigir ajustes no planejamento financeiro. Quando houver dificuldades para cumprir os pagamentos, a recomendação é procurar a instituição credora antes do vencimento e verificar as alternativas disponíveis, observadas as regras de cada operação”, orienta Romário.
Para os produtores que pretendem investir na próxima safra, a análise antecipada das condições de crédito pode evitar decisões tomadas sob pressão. Com juros mais elevados, escolher o financiamento adequado exige atenção não apenas ao acesso aos recursos, mas principalmente à capacidade de transformar o investimento em resultados suficientes para cumprir as obrigações assumidas.
 |